Teza, która brzmi kontrowersyjnie, dopóki nie zajrzy się do literatury naukowej: zmuszanie młodych ludzi do wieloletnich, maksymalnie lewarowanych kredytów na drogie mieszkania działa jak hamulec ręczny dla innowacyjności, mobilności zawodowej i zakładania nowych firm. To nie publicystyczna hipoteza, tylko wniosek płynący z rosnącej liczby badań ekonomicznych z ostatnich lat.
Wykres, który dobrze streszcza cały problem
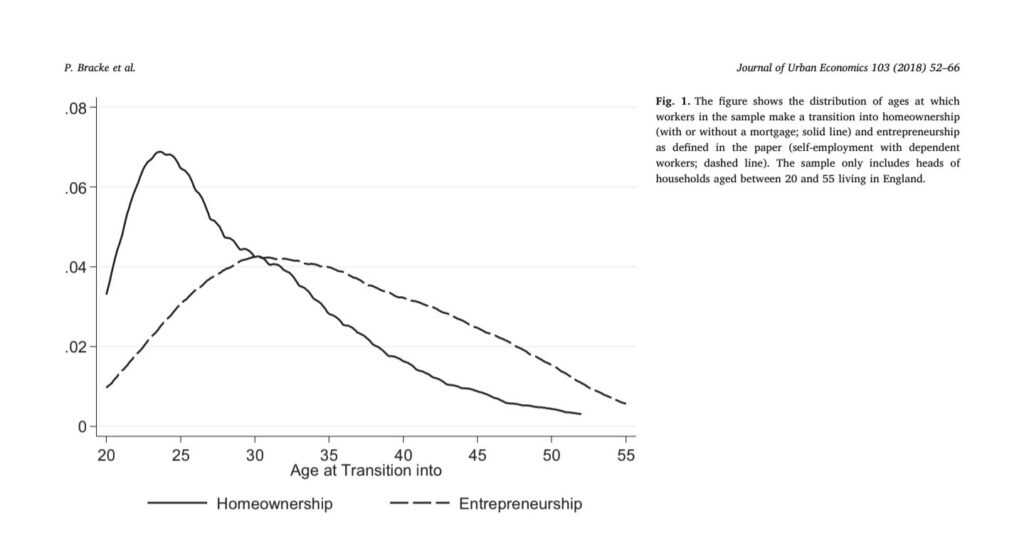
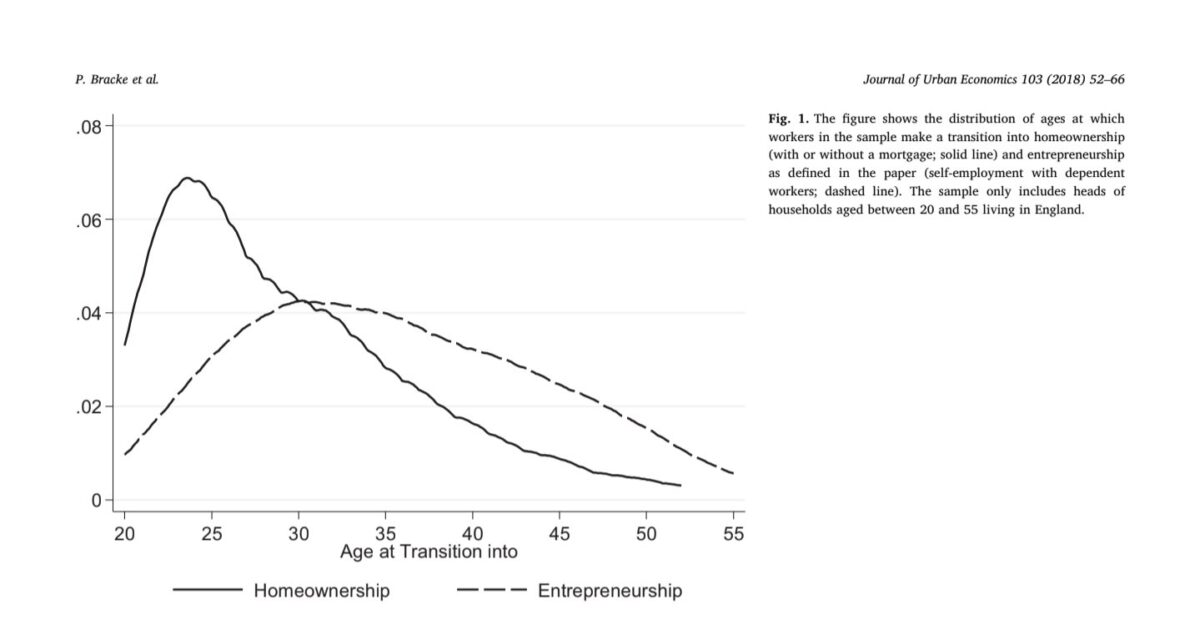
Wykres: rozkład wieku, w którym Brytyjczycy przechodzą do posiadania mieszkania na własność oraz do przedsiębiorczości, na podstawie Bracke, Hilber i Silva, „Mortgage debt and entrepreneurship”, Journal of Urban Economics 103, 2018
Punktem wyjścia jest praca Philippe’a Bracke’a, Christiana Hilbera i Olmo Silvy, opublikowana w renomowanym czasopiśmie „Journal of Urban Economics”. Autorzy zbudowali model wyboru zawodowego, w którym zaciągnięcie kredytu hipotecznego zwiększa awersję do ryzyka posiadacza mieszkania, bo comiesięczna rata staje się sztywnym zobowiązaniem, którego nie da się łatwo odłożyć w gorszym miesiącu, w przeciwieństwie do decyzji o niewydawaniu pieniędzy na inne cele. Model przetestowano na danych z longitudinalnego British Household Panel Survey, a wyniki były jednoznaczne: mocno zalewarowani nabywcy mieszkań okazali się nawet o 30 procent mniej skłonni do założenia własnej firmy niż osoby bez takiego obciążenia. Pełna praca dostępna jest tutaj.
Załączony wykres, pochodzący z tej właśnie publikacji, pokazuje to zjawisko w bardzo obrazowy sposób: szczyt przechodzenia na własność mieszkania przypada w Wielkiej Brytanii na wczesne dwudziestki, jeszcze przed szczytem podejmowania działalności gospodarczej, który przesuwa się na późniejsze lata. Innymi słowy, ludzie najpierw wiążą się kredytem, a dopiero potem, jeśli w ogóle, decydują się na przedsiębiorczość, co zgodnie z modelem autorów nie jest przypadkiem, tylko bezpośrednią konsekwencją tej kolejności.
Podobne wnioski z innych krajów i innych zespołów badawczych
To nie odosobniony wynik pojedynczego zespołu. Kolejne badania, prowadzone niezależnie od siebie w różnych krajach, dochodzą do zbliżonych konkluzji, choć każde z innej perspektywy metodologicznej.
Yu, Hu i Hu, analizując próbę około 27 tysięcy gospodarstw domowych w badaniu z 2024 roku, wykazali, że wyższy dług mieszkaniowy istotnie zmniejsza szanse na założenie firmy, głównie poprzez spadek płynności finansowej, ograniczenia kredytowe i rosnącą awersję do ryzyka, przy czym efekt uderza najmocniej w firmy planujące od razu zatrudniać pracowników, czyli te o największym potencjale tworzenia nowych miejsc pracy (praca dostępna tutaj).
Han, Han i Zhou, publikując w „Journal of Banking & Finance”, policzyli konkretny efekt liczbowy: dziesięcioprocentowy wzrost cen mieszkań w poprzednim roku obniża prawdopodobieństwo założenia firmy przez właściciela mieszkania o 1,49 punktu procentowego, przy średniej bazowej wynoszącej zaledwie 1,23 procent, co w relatywnych kategoriach oznacza spadek o ponad sto procent (źródło).
Nie tylko przedsiębiorczość, ale też mobilność zawodowa
Drugi, równie istotny wątek dotyczy mobilności na rynku pracy. Fonseca i Liu, w opublikowanym przez National Bureau of Economic Research artykule roboczym, wykazali, że wysokie zobowiązania hipoteczne realnie ograniczają elastyczność rynku pracy, obniżając mobilność specjalistów nawet o 16 procent. Mechanizm jest intuicyjny: ludzie nie przenoszą się tam, gdzie ich praca tworzyłaby najwyższą wartość dodaną, bo koszt wejścia na nowy, często droższy rynek mieszkaniowy okazuje się zaporowy (artykuł dostępny tutaj).
Kapitał, który zamiast do innowacji, płynie w beton
Trzeci wątek dotyczy tego, co dzieje się z kapitałem w skali całej gospodarki, gdy rynek nieruchomości zaczyna dominować nad resztą systemu finansowego. Siddiki i Wang pokazali, że w okresach boomu na rynku nieruchomości banki systematycznie zwiększają akcję kredytową skierowaną na hipoteki, bezpośrednio ograniczając dostępność kredytu dla sektora małych i średnich przedsiębiorstw (praca tutaj). Dong, Hui i Yu wykazali z kolei, że sam zamiar zakupu mieszkania, jeszcze przed samą transakcją, natychmiast obniża bieżące inwestycje gospodarstw domowych w działalność gospodarczą (źródło).
Najszerszy, wielokrajowy obraz tego zjawiska daje praca Gonga i współautorów, opublikowana w „Review of Finance”, pokazująca na danych z krajów OECD, że boomy na rynku mieszkaniowym systemowo ograniczają liczbę nowo powstających przedsiębiorstw. Zamiast płynąć w badania i rozwój, patenty czy inwestycje giełdowe, kapitał zostaje efektywnie zamrożony w marżach deweloperów i banków (artykuł dostępny tutaj).
Kto realnie korzysta na drogich mieszkaniach
Zestawiając te wszystkie badania razem, wyłania się dość spójny obraz: wzrost wartości nieruchomości pomaga niemal wyłącznie osobom, które mają już spłacone mieszkanie i mogą wykorzystać jego wartość jako zabezpieczenie pod dalsze inwestycje. Dla wchodzących dopiero na rynek dwudziesto- i trzydziestolatków wysokie ceny oznaczają w praktyce wyłącznie pętlę kosztów stałych, spłacanych przez dekady, zamiast kapitału, który mogliby przeznaczyć na założenie firmy, zmianę pracy czy przeprowadzkę tam, gdzie ich umiejętności byłyby najbardziej produktywne.
Co z tego wynika
Gospodarka, w której obsługa dachu nad głową pochłania lwią część wieloletnich dochodów młodych ludzi, z ekonomicznego punktu widzenia trudno nazwać sprzyjającą budowaniu nowoczesnego, opartego na wiedzy i innowacji państwa. Zgodnie z przywołanymi badaniami, taki układ sprzyja raczej społeczeństwu trzymającemu się bezpiecznych etatów, z ograniczonym apetytem na ryzyko i kapitałem trwale unieruchomionym w murach, zamiast krążącym po gospodarce w poszukiwaniu najbardziej produktywnych zastosowań. To warta zapamiętania perspektywa przy każdej kolejnej dyskusji o tym, czy rosnące ceny nieruchomości są wyłącznie dobrą wiadomością dla gospodarki, czy też, jak sugerują te badania, mają swoją znacznie mniej wygodną, drugą stronę.