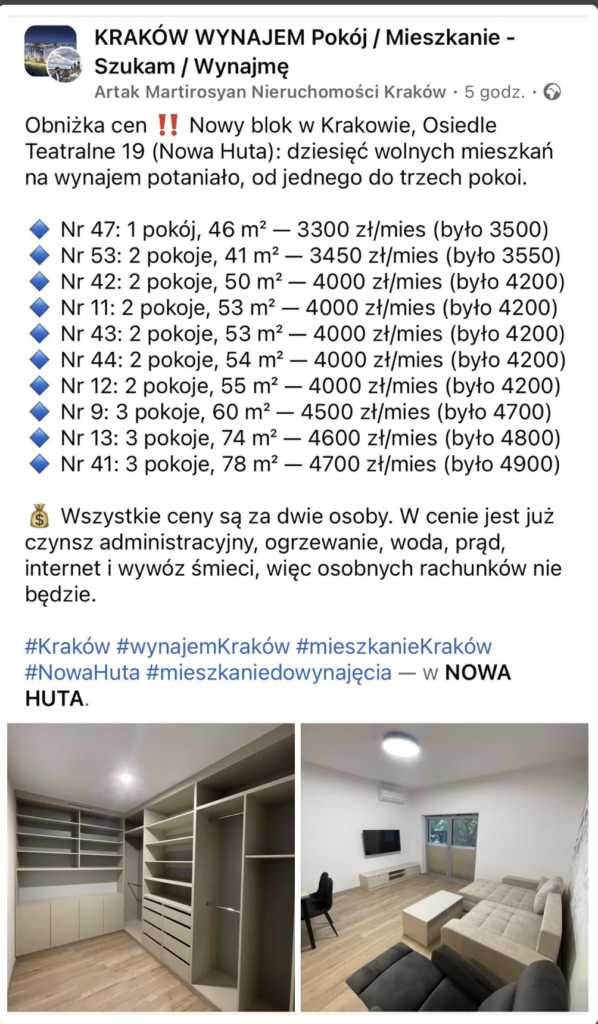
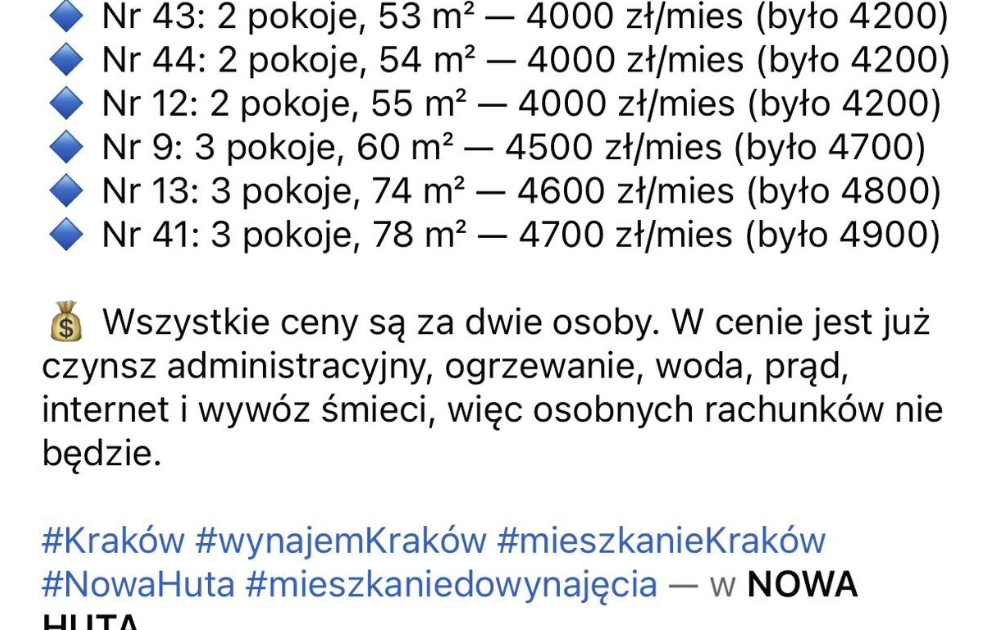
Na jednej z krakowskich grup na Facebooku pojawiła się niedawno oferta, która sama w sobie jest niewinnym ogłoszeniem, ale dobrze pokazuje szerszy mechanizm, o którym warto porozmawiać. Biuro nieruchomości Artak Martirosyan ogłosiło obniżkę cen w nowym bloku na Osiedlu Teatralnym w Nowej Hucie: dziesięć wolnych mieszkań na wynajem, od jednego do trzech pokoi, w cenach obniżonych średnio o 150 do 200 złotych miesięcznie względem wcześniejszych stawek. Kawalerka 46 metrów kwadratowych podrożała, przepraszamy, potaniała, do 3300 złotych miesięcznie, a mieszkanie trzypokojowe, 78-metrowe, do 4700 złotych, wszystko z mediami i internetem wliczonymi w cenę.
Zwykłe ogłoszenie, nietypowy punkt wyjścia do rozmowy o podatkach
Same obniżki cen wynajmu w jednym konkretnym bloku niewiele mówią o całym rynku, ale są dobrym pretekstem, żeby przypomnieć coś, o czym w dyskusjach o drogich mieszkaniach w Polsce mówi się zdecydowanie za rzadko: to, jak nierówno opodatkowane są w Polsce dochody z pracy i dochody z wynajmu nieruchomości.
Właściciel mieszkania wynajmującego je prywatnie, poza działalnością gospodarczą, płaci od tego dziś ryczałt w wysokości 8,5 procent przychodu do 100 tysięcy złotych rocznie, a powyżej tej kwoty 12,5 procent, i to bez żadnych dodatkowych składek. Nie płaci od tego ZUS-u, nie musi też, w przeciwieństwie do zasad ogólnych, odliczać żadnych kosztów, bo sam ryczałt liczony jest od przychodu, nie od dochodu. Dla porównania, pracownik na etacie płaci podatek dochodowy według progresywnej skali, 12 procent do 120 tysięcy złotych rocznie i 32 procent od nadwyżki, a do tego jego wynagrodzenie obciążone jest składkami na ubezpieczenia społeczne i zdrowotne, które łącznie, licząc część pracownika i pracodawcy, sięgają nawet około jednej trzeciej całego kosztu zatrudnienia.
Zero podatku katastralnego, minimalny podatek od nieruchomości
Do tego dochodzi drugi element całej układanki: w Polsce nie istnieje podatek katastralny, czyli podatek liczony od rynkowej wartości nieruchomości, znany w wielu innych krajach rozwiniętych. Obecny podatek od nieruchomości opiera się wyłącznie na powierzchni, nie na wartości, i jest przy tym bardzo niski: maksymalna stawka w 2025 roku wynosiła 1,19 złotego za metr kwadratowy budynku mieszkalnego rocznie. Oznacza to, że właściciel mieszkania o powierzchni 75 metrów kwadratowych i wartości rynkowej 800 tysięcy złotych płaci z tego tytułu rocznie kwotę liczoną w niecałych stu złotych, niezależnie od tego, czy to mieszkanie faktycznie kosztuje 300 tysięcy, czy 3 miliony złotych.
Organizacja Współpracy Gospodarczej i Rozwoju, OECD, od dawna wskazuje podatek katastralny jako dobre, potencjalne źródło dochodów budżetowych dla Polski, argumentując, że relatywnie mniej płacą z tego tytułu właśnie najbogatsi, posiadający najwięcej i najbardziej wartościowych nieruchomości. Sama propozycja wprowadzenia takiego podatku wywołuje jednak w Polsce silne emocje polityczne. Podczas ostatniej kampanii prezydenckiej Karol Nawrocki domagał się nawet konstytucyjnego zakazu wprowadzenia katastru, a w mediach regularnie pojawiają się ostrzeżenia, że taka zmiana mogłaby oznaczać nawet dziesięciokrotny wzrost obecnych, symbolicznych opłat.
Dlaczego to bywa nazywane społecznie szkodliwym
Krytycy obecnego systemu wskazują na kilka konkretnych mechanizmów. Skoro dochód z wynajmu opodatkowany jest wyraźnie niżej niż dochód z pracy, a sam fakt posiadania nieruchomości praktycznie nie generuje kosztów podatkowych proporcjonalnych do jej wartości, kapitał ma dziś w Polsce silną, systemową zachętę, żeby płynąć właśnie w nieruchomości, zamiast na przykład w akcje spółek, obligacje czy inwestycje w rozwój firm. To zjawisko, o którym pisaliśmy już wcześniej, opisując badania pokazujące, jak wysokie ceny mieszkań i skoncentrowane w nich oszczędności gospodarstw domowych mogą ograniczać przedsiębiorczość i mobilność zawodową całych pokoleń.
Dodatkowo, niższe opodatkowanie najmu względem pracy w praktyce oznacza, że osoba żyjąca głównie z pracy najemnej oddaje państwu relatywnie większą część swojego dochodu niż osoba żyjąca głównie z wynajmowania mieszkań, mimo że to właśnie praca, a nie samo posiadanie nieruchomości, tworzy w gospodarce nową wartość. W dłuższej perspektywie krytycy tego układu argumentują, że taki system dodatkowo utrudnia wchodzącym na rynek młodym ludziom zakup własnego mieszkania, bo inwestorzy kupujący nieruchomości pod wynajem, korzystający z korzystniejszego opodatkowania, mogą efektywnie płacić więcej za to samo mieszkanie niż osoba kupująca je na własne potrzeby, tym samym podbijając ceny na całym rynku.
Druga strona argumentu
Uczciwie trzeba jednak przywołać też argumenty przeciwników takich zmian. Zwolennicy obecnego systemu ryczałtowego wskazują na jego prostotę administracyjną, ułatwiającą rozliczenia zarówno drobnym, prywatnym wynajmującym, jak i samej administracji skarbowej. Przeciwnicy podatku katastralnego z kolei ostrzegają, że nagłe, znaczące podniesienie opodatkowania nieruchomości uderzyłoby najsilniej nie w bogatych inwestorów, tylko w osoby starsze, mające często jedno, niedrogie mieszkanie odziedziczone lub kupione dekady temu, a przy tym niskie, emerytalne dochody, z których trudno byłoby im pokryć znacząco wyższy podatek liczony od dzisiejszej, rynkowej wartości nieruchomości. Podnoszona jest też obawa, że wyższe opodatkowanie wynajmu mogłoby skłonić część właścicieli do wycofania mieszkań z rynku najmu, co paradoksalnie mogłoby jeszcze bardziej pogłębić i tak już poważny w Polsce problem z dostępnością mieszkań do wynajęcia.
Gdzie to nas prowadzi
Zwykłe ogłoszenie o obniżce czynszu w Nowej Hucie nie rozwiąże tej dyskusji, ale dobrze pokazuje, że za każdą, nawet drobną zmianą cenową na rynku wynajmu stoi cały, znacznie szerszy system zachęt podatkowych, który w Polsce systematycznie premiuje dochody z posiadania nieruchomości względem dochodów z pracy. Czy to się kiedykolwiek zmieni, i w jakim kierunku, pozostaje pytaniem otwartym, mocno uwikłanym w bieżącą politykę, a nie tylko w suchą kalkulację ekonomiczną.