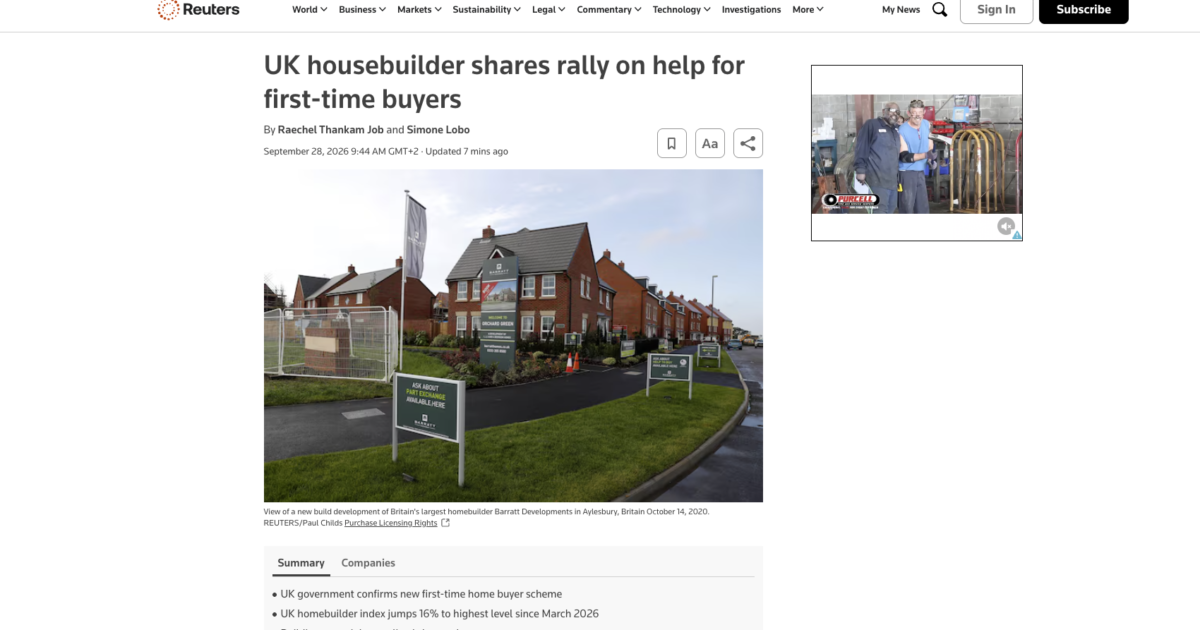
W poniedziałek 28 września 2026 roku akcje brytyjskich deweloperów podskoczyły w kilka godzin o kilkanaście procent. Według depeszy Reutersa papiery Persimmon, Barratt Redrow, Taylor Wimpey i Vistry zyskały od 13 do 17%, a powodem była sobotnia zapowiedź rządu w sprawie nowego programu wsparcia dla kupujących pierwsze mieszkanie. W polskim internecie szybko pojawiła się teza, że deweloperzy są tak zżyci z władzą, iż o młodych rodzinach nawet nie wspomnieli, tylko wprost zażądali dopłat, bo spadła im marża. Warto sprawdzić, ile w tym faktów, a ile emocji.
Co dokładnie ogłosił rząd
26 września 2026 roku brytyjskie Ministerstwo Mieszkalnictwa, Wspólnot i Samorządu Lokalnego ogłosiło, że w budżecie przedstawionym w październiku potwierdzi nowy program o nazwie Your First Home. Obowiązywać ma w Anglii i dotyczyć osób kupujących pierwsze mieszkanie, ale wyłącznie nowe, od dewelopera, który przystąpi do programu. Założenie jest takie, że kupujący wpłaca 2,5% wartości, państwo daje pożyczkę kapitałową w wysokości 20%, a resztę pokrywa zwykły kredyt hipoteczny. Pożyczka ma mieć początkowy okres bez odsetek. Rząd zapowiada też limity dochodów gospodarstwa domowego oraz lokalne limity cen nieruchomości, ale ich wysokości ma podać dopiero kanclerz w budżecie. Wstępna rejestracja chętnych ma ruszyć do końca 2026 roku.
Pomysł przypomina poprzedni program Help to Buy, który przyjmował nowe wnioski do października 2022 roku i wymagał 5% wkładu własnego. Nowy wariant ma być mniej wymagający dla kupującego, ale jest też obwarowany dodatkowymi warunkami: w zapowiedzi podkreślono, że deweloperzy przystępujący do programu mają dołożyć się do jego kosztów. Na razie są to zapowiedzi, nie gotowa ustawa, więc szczegóły mogą się jeszcze zmienić.
Czy marża deweloperów naprawdę spadła
Tu teza z internetu ma solidne podstawy. Taylor Wimpey w wynikach za pierwsze półrocze 2026 roku podał, że marża brutto spadła z 17,1 do 15,1%, a skorygowana marża operacyjna z 9,7 do 7,7%. Według omówienia slajdów spółki przyczyną były niższe ceny sprzedaży (około 110 punktów bazowych) oraz inflacja kosztów budowy (około 170 punktów bazowych), a część tego spadku zniwelował brak jednorazowego obciążenia z zeszłego roku. Firma spodziewa się w całym roku wzrostu kosztów budowy o 3-4%. Persimmon z kolei ostrzegał w sierpniu, że rosnące koszty materiałów, związane z wojną w Iranie i drogą energią, mogą uderzyć w marże w przyszłym roku i opóźnić osiągnięcie celu 20% marży operacyjnej. Akcje sektora traciły w tym roku od kilkunastu do ponad 20%, a UBS spodziewa się, że marże operacyjne osiągną dno dopiero w 2027 roku.
Co więcej, Taylor Wimpey napisał w swoim komunikacie wprost, że bez ukierunkowanego wsparcia popytu i rozwiązań poprawiających opłacalność inwestycji spadek popytu i rosnące koszty mogą zmniejszyć produkcję mieszkań w całym sektorze. Federacja Deweloperów (Home Builders Federation) przyjęła zapowiedź z zadowoleniem, deklarując gotowość do zwiększenia liczby oddawanych domów. Nie jest to więc żadna tajemnica, że branża prosiła o pomoc, a rząd sam w komunikacie przyznaje, że program ma być także bodźcem dla rynku w sytuacji rosnących kosztów budowy. Ta część opowieści jest w tym sensie prawdziwa.
Zblatowanie czy zwykłe lobbowanie
Druga część tezy, o skorumpowanym rządzie, wymaga dużo większej ostrożności. Nie znaleźliśmy żadnych doniesień o korupcji związanej z tym programem, a samo to, że branża jawnie prosi rząd o wsparcie, nie jest przestępstwem. HBF pisała do ówczesnego kanclerza z prośbą o powrót Help to Buy już w 2023 roku, tuż przed jego zakończeniem, a zapowiedziany dziś program jest realizacją tego postulatu w innej formie. To klasyczne lobbowanie, jawne i opisywane w mediach, a nie dowód na jakiekolwiek układy.
Uzasadniona jest natomiast inna krytyka: pytanie, kto realnie zyskuje na dopłatach do popytu. Poprzedni program Help to Buy krytykowano właśnie za to, że podnosił ceny i poprawiał marże deweloperów. Serwis reallymoving przypomina swoje badanie z 2019 roku, według którego kupujący z Help to Buy płacili za nowe mieszkanie średnio o 10,3% więcej niż kupujący nowe domy bez programu, bo osoby z małym wkładem zostały skierowane do jednego segmentu rynku, co dawało deweloperom pole do podnoszenia cen. Broker Mark Harris z SPF Private Clients ocenił wprost, że Help to Buy działał najlepiej dla deweloperów, a nie dla kupujących, i zwrócił uwagę, że ograniczenie do nowych mieszkań zawęża pomoc niepotrzebnie. Rząd zapowiada mechanizmy, które mają temu zapobiegać, jak wkład deweloperów w koszty czy limity cen, ale ich skuteczność będzie można ocenić dopiero po publikacji szczegółów.
Dlaczego dopłaty do popytu łatwo zamieniają się w wyższe ceny
Mechanizm jest znany ekonomistom: gdy podaż mieszkań nie nadąża za popytem, a państwo zwiększa siłę nabywczą kupujących, część dopłaty ląduje w cenie, a nie w kieszeni kupującego. Polski rynek przerabiał to niedawno. Program Bezpieczny Kredyt 2% ruszył w lipcu 2023 roku, wygasł na przełomie 2023 i 2024, a według wielu analiz część dopłaty przeszła w wyższe ceny mieszkań. Jak pisał money.pl, deweloperzy zaczęli w tym czasie budować pod boom, a po wygaśnięciu programu zostali z gotowymi, niesprzedanymi mieszkaniami. Programy następcze, według przeglądów rynku, do dziś nie weszły w życie, więc w Polsce nowego impulsu popytowego na razie nie ma.
Co dalej i na co patrzeć
Najważniejsze rozstrzygnięcia dopiero przed nami. W budżecie w październiku powinny znaleźć się koszt programu dla państwa, limity dochodów i cen oraz dokładne warunki pożyczki, w tym to, jak długo będzie bez odsetek i co po tym okresie. Warto też sprawdzić, jak zachowają się ceny nowych domów w Anglii w kolejnych miesiącach, bo to one pokażą, kto faktycznie skorzystał na tym rozwiązaniu.
Dla wszystkich, którzy patrzą na rynek gruntów, ta historia ma jeszcze jeden wymiar. Gdy marże deweloperów maleją, firmy najpierw hamują zakupy ziemi: według Reutersa Taylor Wimpey i Barratt Redrow ograniczyły swoje cele w tym zakresie, podczas gdy Persimmon inwestuje w nowe tereny selektywnie. To dobra lekcja, że ceny działek zależą nie tylko od położenia i planu miejscowego, ale też od kondycji dewelopera, który mógłby je kupić. Ceny transakcyjne z Rejestru Cen Nieruchomości oraz oferty z całej Polski, z danymi o planach i granicach, sprawdzicie za darmo na tuziemia.pl.