Na polskim rynku najmu instytucjonalnego działa ponad dwadzieścia dużych operatorów, ale trzy z nich mają ponad połowę zasobów. Według zestawienia opracowanego przez XYZ na podstawie danych BNP Paribas Real Estate na koniec pierwszego półrocza 2026 roku operatorzy mieli łącznie około 33,7 tys. mieszkań. Ponad 70 procent z nich należy do firm powiązanych z kapitałem zagranicznym, a największym pojedynczym inwestorem jest niemiecka grupa TAG Immobilien. Drugą siłą są dwa fundusze państwowe powiązane z Polskim Funduszem Rozwoju. Przyglądamy się liczbom, pochodzeniu pieniędzy i temu, co z nich wynika, a czego nie.
Największe zasoby: dane z końca I półrocza 2026
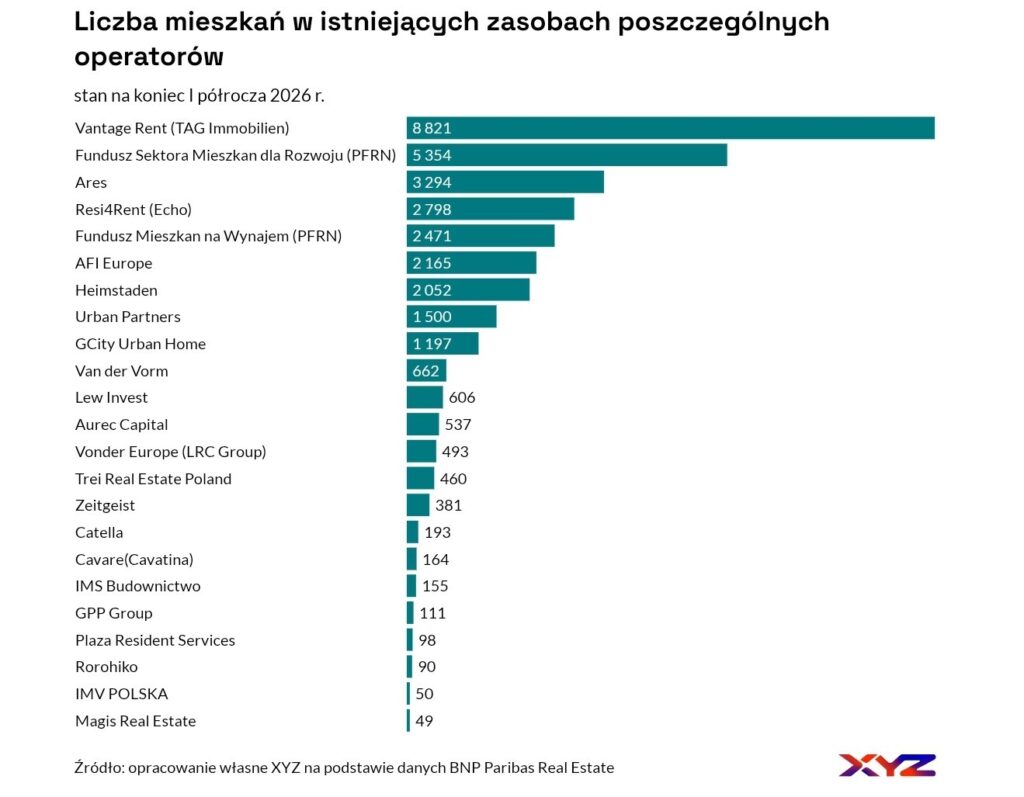
Wykres XYZ pokazuje liczbę mieszkań w istniejących zasobach 23 operatorów. Czołówka wygląda tak:
| Operator | Mieszkania |
|---|---|
| Vantage Rent (TAG Immobilien) | 8 821 |
| Fundusz Sektora Mieszkań dla Rozwoju (PFRN) | 5 354 |
| Ares | 3 294 |
| Resi4Rent (Echo) | 2 798 |
| Fundusz Mieszkań na Wynajem (PFRN) | 2 471 |
| AFI Europe | 2 165 |
| Heimstaden | 2 052 |
| Urban Partners | 1 500 |
| GCity Urban Home | 1 197 |
| Van der Vorm | 662 |
Dalej są m.in. Lew Invest (606), Aurec Capital (537), Vonder Europe (493), Trei Real Estate Poland (460) i Zeitgeist (381), a lista kończy się na operatorach z zasobami rzędu kilkudziesięciu mieszkań. Suma wszystkich 23 pozycji z wykresu wynosi 33 701 mieszkań. Trzy największe podmioty (Vantage Rent, Fundusz Sektora Mieszkań dla Rozwoju i Ares) mają razem 17 469 lokali, czyli około 52 procent.
Kto za kim stoi: kapitał według kraju pochodzenia
Zestawienie pochodzenia kapitału, które krąży w mediach branżowych i społecznościowych, grupuje operatorów według kraju inwestora. Po zsumowaniu liczb z wykresu wygląda ono następująco:
| Kraj pochodzenia kapitału | Operatorzy | Mieszkania | Udział w 33,7 tys. |
|---|---|---|---|
| Niemcy | Vantage Rent (TAG), Trei Real Estate | 9 281 | 27,5% |
| Polska | dwa fundusze PFRN, Cavatina, IMS, GPP | 8 255 | 24,5% |
| Izrael | AFI Europe, GCity, Aurec Capital, Vonder / LRC | 4 392 | 13,0% |
| USA | Ares / LifeSpot | 3 294 | 9,8% |
| USA / Węgry | Resi4Rent (PIMCO, Echo/WING, Griffin) | 2 798 | 8,3% |
| Szwecja | Heimstaden, Catella | 2 245 | 6,7% |
| Dania | Urban Partners | 1 500 | 4,5% |
| Holandia | Van der Vorm | 662 | 2,0% |
| Czechy | Zeitgeist | 381 | 1,1% |
| Pozostałe (bez przypisania) | Lew Invest, Plaza, Rorohiko, IMV, Magis | 893 | 2,6% |
Dwa fundusze państwowe (Fundusz Sektora Mieszkań dla Rozwoju i Fundusz Mieszkań na Wynajem, oba pod szyldem PFRN) mają razem 7 825 mieszkań, czyli około 23 procent całości. Pozostałe polskie podmioty (Cavatina, IMS, GPP) dokładają ok. 430 mieszkań. Łącznie operatorzy powiązani z kapitałem zagranicznym kontrolują ok. 24,6 tys. mieszkań, czyli około 73 procent zasobów z wykresu. To nasze obliczenia na podstawie danych z wykresu i przypisania krajów z przywołanego zestawienia.
Pierwszy w stawce: Vantage Rent i niemiecki TAG
Największy operator, Vantage Rent, jest platformą najmu spółki Vantage Development, notowanej na Giełdzie Papierów Wartościowych w Warszawie. Vantage Development i deweloper Robyg są kontrolowane przez niemiecką grupę TAG Immobilien, wyspecjalizowaną w najmie mieszkań. W wywiadzie z września 2024 roku wiceprezes spółki mówił, że firma działa w segmencie najmu od 2019 roku, czyli od przejęcia przez TAG, a jej celem jest portfel 10 tys. mieszkań do końca 2028 roku. Podawał też, że w ustabilizowanych projektach pustostany wynoszą 2-3 procent, a około 70 procent najemców przedłuża umowę po 12 miesiącach.
Skok do wyniku 8 821 mieszkań ma prawdopodobnie związek z transakcją z 2026 roku. Vantage Development kupił od spółki Resi4Rent 18 ukończonych projektów z łącznie 5 322 mieszkaniami w Warszawie, Krakowie, Wrocławiu, Gdańsku, Łodzi i Poznaniu. Wartość transakcji przekroczyła 2,4 mld zł (około 575 mln euro), a cena odpowiadała oczekiwanej stopie dochodu operacyjnego netto (NOI) na poziomie ok. 6,3 procent w 2026 roku. Komunikat o zamknięciu transakcji po uzyskaniu zgody urzędu antymonopolowego datowany jest na 27 maja 2026 roku. Różnica 8 821 minus 5 322 daje 3 499 mieszkań, czyli mniej więcej tyle, ile Vantage Rent miał według własnych zapowiedzi przed zakupem, ale źródła nie potwierdzają tego wprost, więc traktujemy to jako obliczenie, nie fakt.
Resi4Rent po sprzedaży
Resi4Rent pozostał na rynku. Według komunikatu Griffin Capital Partners spółka kontynuuje działalność i rozwija pozostały portfel obejmujący prawie 4 tys. mieszkań (w tym obiekty w eksploatacji i w budowie). Resi4Rent jest wspólnym przedsięwzięciem Echo Investment (30 procent) i globalnego funduszu, którego inwestycje doradza Griffin Capital Partners (70 procent). Echo Investment jest polską spółką giełdową, ale jej głównym akcjonariuszem jest węgierski WING, stąd w zestawieniu oznaczenie „USA / Węgry”. Komunikat Griffina nie wymienia PIMCO, więc udział tego inwestora wynika z zestawienia, nie z dokumentu, który przeczytaliśmy.
LifeSpot i Ares
Operator oznaczony na wykresie jako Ares (3 294 mieszkania) to platforma LifeSpot, własność Griffin Capital Partners i funduszu Ares (AEREF V). Według Rzeczpospolitej z lipca 2024 roku kapitał pochodzi z amerykańskiego funduszu Ares, a współwłaścicielami Griffin Capital Partners są Maciej Dyjas i Nebil Şenman. Ares jest też największym akcjonariuszem notowanego dewelopera Murapol, który buduje dla LifeSpot. LifeSpot ma mieszkania w Warszawie, Krakowie, Wrocławiu, Trójmieście, Łodzi i Katowicach. Pokazuje to, że „pochodzenie kapitału” jest uproszczeniem: pieniądze są amerykańskie, a zarządza nimi polski zespół.
Dlaczego wielki kapitał inwestuje w polskie mieszkania
Autorzy zestawienia tłumaczą to krótko: wielki kapitał widzi w polskich mieszkaniach aktywa generujące wieloletnie przychody z czynszów. Dane z rynku potwierdzają kilka elementów tej logiki.
- Popyt na najem rośnie. Raport BNP Paribas Real Estate, cytowany przez Projekt Inwestor w marcu 2026 roku, wskazuje, że do rynku najmu instytucjonalnego w 2025 roku dołączyło około 5,8 tys. lokali, jeden z najwyższych wyników w historii. Zdaniem analityków popyt napędzają ograniczony dostęp do mieszkań na własność, koniec programów wsparcia kredytów i wyższe stopy procentowe. Według CBRE w 2025 roku na rynek trafiło 5 821 lokali PRS, a łączna podaż w największych miastach przekroczyła 28,5 tys. mieszkań. Średnie pustostany wynoszą ok. 3,5 procent.
- Polska jest krajem właścicieli. Według Eurostatu, cytowanego w tym samym raporcie, około 87 procent polskich gospodarstw domowych mieszka we własnych mieszkaniach. Analitycy oczekują, że udział najmu będzie stopniowo rósł.
- Atrakcyjna jakość i stabilne przychody. Wiceprezes Vantage Development mówił, że polskie mieszkania na wynajem są nowsze i mają wyższy standard niż niemieckie zasoby, więc mniejsza liczba lokali może mieć większą wartość. Cena zapłacona za portfel Resi4Rent odpowiadała stopie dochodu operacyjnego netto w wysokości ok. 6,3 procent.
Jak duża jest ta skala
Warto trzymać proporcje. Według GUS na koniec 2025 roku w Polsce było około 16,2 mln mieszkań. Zasoby operatorów z wykresu, czyli około 33,7 tys. lokali, to mniej niż 0,25 procent wszystkich mieszkań w kraju. Wzrost jest szybki i koncentruje się w największych miastach: Warszawie, Krakowie i Wrocławiu, ale na tle całego rynku to wciąż niewielki wycinek.
W perspektywie lokalnej bywa inaczej. W największych miastach, gdzie koncentrują się nowe budynki dla najemców, jedna firma może mieć pod zarządem kilka osiedli. Do największych budynków oddanych w 2025 roku należały Romanowicza w Krakowie (673 mieszkania), Korczaka w Katowicach (523) i AFI Home Metro Zachód w Warszawie (517).
Czego nie wiemy
Przy interpretacji zestawienia trzeba pamiętać o kilku ograniczeniach.
- Klasyfikacja krajów to uproszczenie. Operator zarejestrowany w Polsce może mieć kapitał z kilku krajów, jak Resi4Rent czy LifeSpot, a spółka notowana na warszawskiej giełdzie może być kontrolowana przez zagraniczną grupę, jak Vantage Development. Pochodzenie kapitału oznacza tu raczej kraj głównego inwestora niż siedzibę firmy.
- Różne źródła, różne liczby. Dane BNP Paribas Real Estate z wykresu XYZ (33,7 tys. mieszkań w zasobach operatorów) i dane CBRE (ponad 28,5 tys. lokali PRS w największych miastach) pochodzą z innych badań, o innym zakresie i dacie, więc nie należy ich bezpośrednio porównywać.
- Zestawienie nie obejmuje całości. Nie uwzględnia prywatnych inwestorów, którzy wynajmują pojedyncze mieszkania, a to nadal zdecydowanie największa część rynku najmu. Nie opisuje też akademików komercyjnych.
- Brak danych o wpływie na czynsze. Źródła, z których korzystaliśmy, nie pokazują, czy rosnący udział instytucji podnosi lub obniża czynsze ani jak wpływa na ceny mieszkań. To odrębne pytanie, na które dostępne dane nie odpowiadają.
- Przypisanie kapitału. Dla części operatorów (m.in. izraelskich i szwedzkich) opieramy się na przywołanym zestawieniu. Pochodzenie TAG Immobilien, Ares/LifeSpot i struktury Resi4Rent sprawdziliśmy w niezależnych źródłach.
Co to oznacza dla rynku
Rynek najmu instytucjonalnego w Polsce jest młody, szybko rośnie i opiera się w dużej mierze na zagranicznych pieniądzach, ale także na znaczącym udziale państwa. Dla najemców oznacza to większy wybór nowych mieszkań z profesjonalnym zarządzaniem, dla miast i polityki mieszkaniowej pytanie, jak długo tak duży odsetek zasobów będzie należał do funduszy i jakie zasady im narzucić. Dla kupujących mieszkania na własność to jeden z czynników, które zmieniają równowagę popytu na rynku.
Źródło: https://xyz.pl/najem-instytucjonalny-hamuje-liczba-budowanych-mieszkan-spadla-niemal-o-polowe-w-rok/