
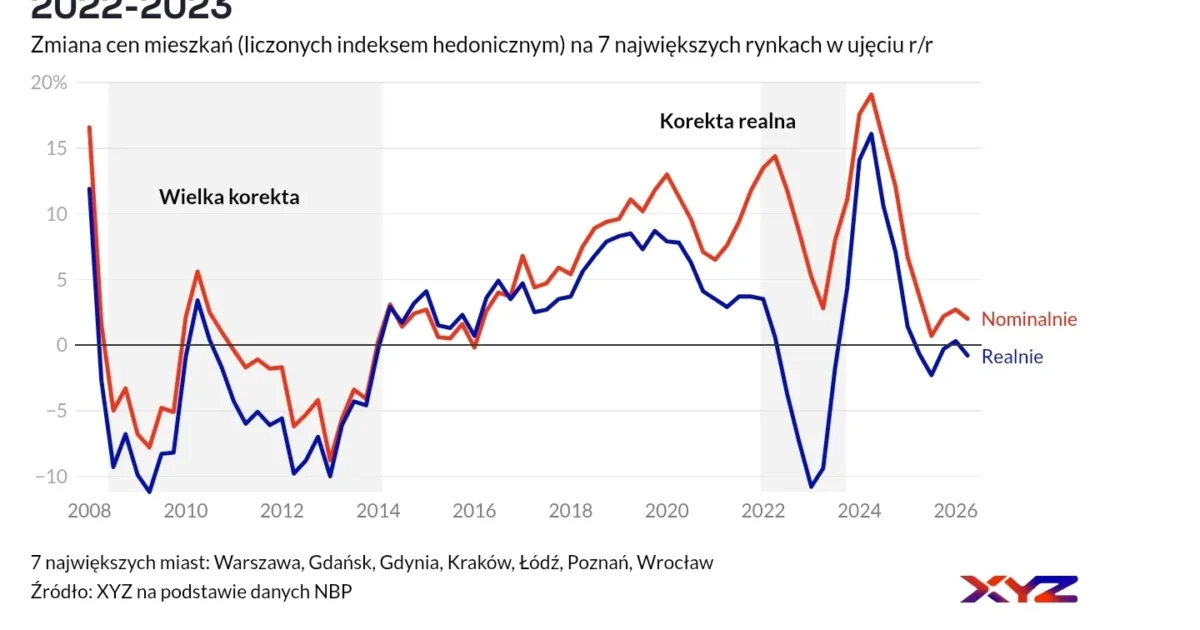
Polski rynek mieszkaniowy miał w ostatnich 20 latach dwie wyraźne korekty cen. Pierwszą po 2007 roku, wielką i długą, drugą w latach 2022–2023, krótszą, ale głęboką w ujęciu realnym. Druga została przerwana, zanim zdążyła się rozwinąć. Według jednej z tez, która coraz częściej pojawia się w debacie o rynku, przerwał ją Bezpieczny Kredyt 2%, program dopłat do kredytów hipotecznych, który podatników kosztował miliardy złotych, a mieszkania uczynił jeszcze mniej dostępnymi. Warto przyjrzeć się, co z tej tezy wynika z danych, a co jest tylko interpretacją.
Co pokazuje wykres
Wykres, opracowany przez XYZ na podstawie danych NBP, przedstawia roczną zmianę cen mieszkań w siedmiu największych miastach, czyli w Warszawie, Gdańsku, Gdyni, Krakowie, Łodzi, Poznaniu i Wrocławiu. Ceny liczone są indeksem hedonicznym, osobno nominalnie i realnie, czyli po uwzględnieniu inflacji. Widać na nim dwa wyróżnione okresy. Pierwszy to wielka korekta po 2007 roku, trwająca do 2014 roku, w której ceny nominalne spadały, a realnie jeszcze mocniej. Drugi to korekta realna w latach 2022–2023.
W drugim okresie ceny nominalne wciąż rosły, ale wolniej niż inflacja, więc realnie mieszkania taniały. Według opracowania XYZ inflacja przekraczała pod koniec 2022 roku 17%, a od szczytu pod koniec 2021 roku do pierwszego kwartału 2023 roku realne ceny spadły o 11%. Na wykresie roczny spadek realnych cen sięga około 11%. Potem krzywa gwałtownie zawraca, a w 2024 roku wzrost cen w siedmiu największych miastach osiąga około 19% rok do roku.
Co zdarzyło się potem
Według XYZ od 2025 roku realne ceny są zasadniczo stabilne. W drugim kwartale 2026 roku ceny nominalne były o 2% wyższe niż rok wcześniej, ale realnie o 0,8% niższe. Rynek wrócił więc do łagodnej korekty, ale już na znacznie wyższym poziomie cen niż na początku 2023 roku.
Czym był BK2%
Bezpieczny Kredyt 2% to rządowy program dopłat do rat kredytów hipotecznych dla osób kupujących pierwsze mieszkanie. Ruszył w drugiej połowie 2023 roku i bardzo szybko się wyczerpał. 1 stycznia 2024 roku BGK ogłosił, że banki przestaną przyjmować wnioski, bo pieniądze się skończyły, a następnego dnia wnioski nie były już przyjmowane. Według danych Biura Informacji Kredytowej, stan na 25 stycznia 2024 roku, w programie zawarto prawie 67 tysięcy umów na łączną kwotę około 27,2 miliarda złotych, a kredytobiorców było około 92,6 tysiąca. Średni kredyt wynosił około 406 tysięcy złotych.
Początkowo program miał kosztować budżet znacznie mniej. W 2023 i 2024 roku zaplanowano na niego 941 milionów złotych dopłat, a w odpowiedzi ówczesnego ministra rozwoju na interpelację z maja 2023 roku mowa była o około 50 tysiącach kredytów w latach 2023–2024. Realnie skala okazała się większa. Najwyższa Izba Kontroli ma, według doniesień z października 2025 roku, badać program, w tym wydatki przekraczające 20 miliardów złotych i to, czy wywołał skutki uboczne, takie jak wzrost cen mieszkań.
Czy to BK2% podniósł ceny
To jest sedno sporu i tu trzeba oddzielić dane od interpretacji. Dane pokazują, że ceny zaczęły rosnąć szybko wtedy, gdy program wchodził w życie. Jak opisywał serwis Money.pl, ceny zaczęły rosnąć w grudniu 2022 roku, a od marca 2023 roku przyspieszyły. W ciągu około dwóch miesięcy po starcie programu w lipcu 2023 roku ceny wzrosły według analiz o około 5% w Warszawie, ponad 7% w Krakowie i ponad 6% we Wrocławiu. Według Otodom ceny ofertowe od grudnia 2022 do sierpnia 2023 roku wzrosły w Krakowie o 15,2%, w Warszawie o 14,6%, a w Poznaniu o 12,2%. Raport AMRON-SARFiN wskazywał, że program pomaga głównie tym, którzy się kwalifikują, a pozostałym kupującym mieszkania stają się mniej dostępne, bo sprzedający podnoszą ceny.
Jednocześnie na rynku działały inne czynniki. Deweloperzy sprzedali od stycznia do sierpnia 2023 roku według Otodom 36,6 tysiąca mieszkań, a podaż nowych wyniosła 24,4 tysiąca, czyli o około jedną trzecią mniej niż sprzedaż. Polski Związek Firm Deweloperskich informował, że liczba rozpoczynanych budów była na początku 2023 roku o 20% niższa niż rok wcześniej. Oferta malała więc niezależnie od programu. Osoby przytaczające te dane zwracają uwagę, że nie da się jednoznacznie oddzielić wpływu dopłat od wpływu niskiej podaży, rosnących płac i spadającej inflacji. Nawet minister odpowiedzialna za resort rozwoju, zlecająca kontrolę, mówiła o obawie przed wzrostem cen, a nie o udowodnionym skutku.
Teza o najbardziej dostępnych mieszkaniach
Najmocniejsza część tezy dotyczy tego, co mogło się wydarzyć bez programu. Argument brzmi tak, że gdyby korekta realna z lat 2022–2023 trwała dalej, przy rosnących płacach i obniżających się kosztach kredytu mieszkania mogłyby być dziś relatywnie najtańsze w historii pomiarów. To scenariusz hipotetyczny i nie da się go zweryfikować. Opracowanie XYZ nie zawiera miar dostępności, takich jak relacja ceny do dochodów, więc stwierdzenie o rekordowo dostępnych mieszkaniach jest wnioskiem z analizy cen i płac, a nie wynikiem zmierzonym na tym wykresie. Samo opracowanie pokazuje zresztą co innego, że po pierwszej korekcie realne ceny w Warszawie pozostają nadal o ponad 12% niższe niż szczyt z trzeciego kwartału 2007 roku, a średnio w siedmiu największych miastach o 0,4% niższe.
Kto zapłacił, a kto skorzystał
Dopłaty do rat są finansowane z budżetu państwa, czyli z pieniędzy podatników, także tych, którzy mieszkań nie kupują i nie dostaną dopłaty. Skorzystali ci, którzy zdążyli złożyć wniosek w pierwszych miesiącach programu, w tym ok. 93 tysiące kredytobiorców, a pośrednio banki, które udzieliły kredytów, i deweloperzy, którzy sprzedali mieszkania w czasie najwyższego popytu. Krytycy programu podkreślają, że część wsparcia mogła zostać zawarta w cenach, więc zyskali nie tylko kupujący, ale i sprzedający. Zwolennicy odpowiadają, że program pomógł dziesiątkom tysięcy młodych ludzi, którzy inaczej nie dostaliby kredytu w okresie wysokich stóp procentowych, a średni wiek kredytobiorcy wynosił około 30 lat.
Co z tego wynika dla kolejnych programów
Historia BK2% jest ważna przy każdej dyskusji o dopłatach do kredytów. Jeżeli podaż mieszkań nie rośnie, popyt zasilany z budżetu zwykle kończy się wyższą ceną, a nie większą liczbą mieszkań. Dlatego najczęściej wskazywaną alternatywą jest wsparcie podaży, czyli większa liczba mieszkań, ziemi pod budowę i gotowych planów miejscowych, a nie dopłat do popytu. Wyniki kontroli NIK pozwolą ocenić, ile program naprawdę kosztował i jaki miał wpływ na ceny.
Źródło: